Business Intelligence und WirtschaftlichkeitLesedauer: 11 Minuten
|
Der Einstieg in Business Intelligence (BI) ist nicht einfach eine Investitionsentscheidung, denn es geht darum, wie die Entscheidungsfindung verbessert werden kann. Es müssen ex ante Annahmen getroffen werden, wie schnellere und besser aufbereitete Informationen in konkreten Entscheidungssituationen zu besseren Entscheidungen führen – ein schwieriges Unterfangen bei meistens fehlenden Erfahrungen. Schließlich müssen Lerneffekte berücksichtigt werden. Steria Mummert hat herausgearbeitet, dass sich erste BI-Projekte selten lohnen [1]. Der Nutzen stellt sich häufig erst bei Folgeprojekten ein, bei denen die Erfahrungen aus den Vorgängerprojekten genutzt werden können. Die Gefahr ist, dass Initialprojekte wegen scheinbar mangelnder Wirtschaftlichkeit erst gar nicht begonnen werden.
Der Einstieg in Business Intelligence (BI) ist nicht einfach eine Investitionsentscheidung, denn es geht darum, wie die Entscheidungsfindung verbessert werden kann. Es müssen ex ante Annahmen getroffen werden, wie schnellere und besser aufbereitete Informationen in konkreten Entscheidungssituationen zu besseren Entscheidungen führen –ein schwieriges Unterfangen bei meistens fehlenden Erfahrungen. Schließlich müssen Lerneffekte berücksichtigt werden. Steria Mummert hat herausgearbeitet, dass sich erste BI-Projekte selten lohnen [1]. Der Nutzen stellt sich häufig erst bei Folgeprojekten ein, bei denen die Erfahrungen aus den Vorgängerprojekten genutzt werden können. Die Gefahr ist, dass Initialprojekte wegen scheinbar mangelnder Wirtschaftlichkeit erst gar nicht begonnen werden.
Die Kostenermittlung für eine mitlaufende und Nachkalkulation ist bei einer existierenden Zeitaufschreibung, wie sie in Projekten üblicherweise angewendet werden, kaum ein Problem. Schwieriger ist es schon, frühzeitig vor Projektbeginn zu brauchbaren Schätzungen zu kommen. Dies Problem verschärft sich, wenn die Ziele eher vage definiert sind. Zum Teil wird mit Standards gearbeitet, die viele Beratungsdienstleister im Laufe der Zeit erarbeitet haben. Diese Aussagen sind allerdings kritisch zu betrachten, da Zielkonflikte auftreten, denn externe Berater sind ja an der Durchführung der Projekte interessiert und legen daher häufig einen besonderen Optimismus an den Tag.
Neben den Projektkosten sind aber auch die laufenden Kosten zu berücksichtigen. Eine solche Total-Cost-of-Ownership-Betrachtung berücksichtigt aber nur einen Teil der Wirkungen, denn sie fokussiert ausschließlich auf Kosteneinsparungen gegenüber dem bisherigen Prozedere. Mit BI- und CPM-Lösungen sollen aber häufige neue Wege beschritten werden. Insofern muss angezweifelt werden, dass TCO einen geeigneten Ansatz darstellt.
Es führt also kein Weg an einer Nutzenbewertung vorbei. Die Problematik wird auch durch den hohen Werkzeug-Charakter von BI-Lösungen noch verstärkt. Es ist ein Unterschied, ob eine konfigurierte Lösung für einen eindeutig definierten Prozess (Beispiel: Kreditorenbuchhaltung) eingeführt, oder ob in eine BI-Plattform investiert werden soll, mit der unterschiedlichste Fachbereiche mit einer besseren Informationsversorung „beglückt“werden können. Die Wirtschaftlichkeitsberechnung eines BI-Werkzeugs mit vielfältigen Einsatzmöglichkeiten muss sich grundlegend vom Einsatz einer gut abschätzbaren Prozessautomatisierung unterscheiden.
Daneben sind auch die Wirkungsbeziehungen zu berücksichtigen. Häufig werden Konzept und Implementierung nicht sauber getrennt. Eine Balanced Scorecard hat beispielsweise als Konzept ohne Frage in vielen Firmen positive Wirkungen entfalten können. Ist es daher gerechtfertigt, bei einer Software-Lösung diese Wirkungen in die Wirtschaftlichkeitsbetrachtung mit einzubeziehen? Revolutionäre Bestrebungen wie das Beyond Budgeting führen weiterhin dazu, dass es häufig nicht nur um eine neue Software-Lösung geht, sondern um ein Reengineering des ganzen Prozesses. Die Hackett Group kommt in einer Studie von 2005 zum Ergebnis, dass nahezu 70 % der befragten Unternehmen ein Reengineering ihres Planungsprozesses anstreben [2].
Eine bessere Informationsversorgung als Nutzen entzieht sich in der Regel einer exakten Bewertung. In der Folge beschränken sich Unternehmen häufg auf rein quantifizierbare Größen. Die ist nicht ungefährlich, da damit die Vorteilhaftigkeit einer Lösung häufig unterschätzt wird. Allerdings werden eher schwammige Vorteilhaftigkeisbegründungen häufig auch als „Fluchtburg“vor dem unerbittlichen Auge des Controllers genutzt. Daher sollen Vorschläge erörtert werden, wie trotz hoher Unsicherheit eine Transformation in monetäre Größen vorgenommen werden kann.
Die mangelhafte Bewertungsmöglichkeit ist allerdings nicht der IT anzulasten. Fehlende Bewertungen von Informationsdiensteistungen sind ein altbekanntes Thema. Auch im Controlling wären Informationen über die Kosten und den Nutzen von Berichten und anderen Controlling-Werkzeugen wünschenswert. Schmidt fragt provokativ: „Haben wir Angst, dass jemand fragt: Sind die Monatsberichte und das Budget 500.000 Euro wert?“[3]. Wenn allerdings Kosten und Nutzen von Reporting und Budget nicht bekannt sind, wie soll dann der Effekt einer unterstützenden BI-Lösung bewertet werden?

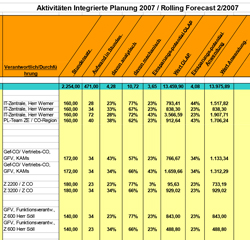
Tabelle 1: Systematische Unterteilung von Planungsaktivitäten
in mechanische und analytische Tätigkeiten (Beispiel)
Schließlich müssen auch die langfristigen Wirkungen im Sinne einer Plattformentscheidung und Lerneffekten berücksichtigt werden. Steria Mummert hat herausgearbeitet, dass eine Flickwerkstrategie häufig zu Fehlentscheidungen führt, da der Integrationsaufwand steigt und Lerneffekte nicht im gewünschten Maße eintreten [1]. Insbesondere Einstiegsinvestitionen in BI/CPM benötigen einen längeren Atem, um positive Effekte erreichen zu können. Frank Buytendijk, früher Gartner, jetzt Hyperion, hat einen festen Standpunkt [4]: „Eine Berechnung des unmittelbaren Return on Investment (RoI) einer BI-Infrastruktur ist sinnlos, weil es ohnehin keine Alternativen gibt. Außerdem lohnt sich beispielsweise die Einführung eines Data Warehouse als zentrale Datenbasis für BI zunächst einmal in aller Regel nicht. Die Kosten kommen frühestens wieder herein, wenn das Data Warehouse mindestens vier Abteilungslösungen, die als Data Marts implementiert würden, ersetzt oder verhindert.“Es bleibt allerdings Buytendijks Geheimnis, warum gerade vier Data Marts. Außerdem entbindet dieses Argument das Unternehmen nicht von der Aufgabe, Vergleichsbetrachtungen bezüglich unterschiedlicher Konzepte verschiedener Anbieter anzustellen.
Ansätze zur Nutzenbewertung
Die eindeutig größten Herausforderungen der Bewertung liegen in Quantifizierung des Nutzens. Es soll eine Unterscheidung nach effektivitäts- und effizienzerhöhenden Wirkungen getroffen werden. Die effizienzerhöhenden Wirkungen sind leichter zu erfassen und umfassen verbesserte Berichts- und Analyseprozesse und die eingesparten Zeit und den reduzierten Aufwand bei der Erstellung der Leistung.
Effektivitätserhöhende Wirkungen beziehen sich auf die Verbesserung der Leistung. Dies sind:
• Verbesserte Entscheidung
• Verbesserte Frühwarnung
• Konsistentere Ausrichtung an strategischen Zielen
• Größere Transparenz
• Verbesserte Koordination.
Zum Teil werden ganz allgemein Wettbewerbsvorteile als dritte Kategorie genannt. Dies ist jedoch ein übergreifender Aspekt, der bereits durch die effektivitätserhöhenden Wirkungen abgedeckt ist.
Nicht zu verschweigen sind jedoch auch durchaus auftretende negative Nutzeneffekte:
- Häufig reduziert sich die Flexibilität des einzelnen Anwenders. Dies tritt beispielsweise häufig im Rahmen der Planung auf, wenn Individualrechnungen nicht mehr unterstützt werden.
- Auch sind zentral administrierte Planungswerkzeuge im Bezug auf die Verformelung meistens intransparenter als eine lokale Tabellenkalkulationsfunktion.
- Auch ist die Wirkung der Informationen zu berücksichtigen. Der verbesserte Einblick einer Zentrale in das dezentrale Geschäft führt gelegentlich zu negativen
- Konsequenzen, da sich die Bereiche stärker überwacht fühlen.
- Als erster Einstiegspunkt in eine Nutzenbewertung könnten Benchmarking-Informationen herangezogen werden. Der Benchmarking-Pool der Hackett Group gibt hier Auskunft, welche Potentiale erreichbar sind:
- Hackett berichtet, dass BI-Lösungen den manuellen Berichtsaufwand um 50 %, die Berichtserstellungszeit um bis zu 75% und die Erstellungsaufwand um 25 % reduzieren können [5].
- Die durchschnittlichen Kosten für Planung und Performance Management betragen laut Hackett im Durchschnitt 0,26% vom Umsatz. Weltklasseunternehmen benötigen hingegen lediglich 0,13 % [6]. Bei einer Unternehmung mit 300 Mio. Euro Umsatz wäre das ein theoretisches Einsparungspotential von 390.000 Euro pro Jahr. Der Kapitalwert bei ewiger Rente und einer 10 % Verzinsung beträgt dann 3,9 Mio. Euro. Damit ist noch nichts über den Einsatz gesagt, denn hier vermischen sich zwei Effekte: Weltklasseunternehmen nutzen zwar intensiver BI-Werkzeuge, planen in der Regel jedoch auch schlanker.
Aufgrund der unterschiedlichen Kontextfaktoren sind solche Zahlen mit großer Vorsicht zu genießen. Sie dienen, wie erwähnt, lediglich als erste Anregungsinformation.
Häufig werden Wirtschaftlichkeitsberechnungen isoliert in einzelnen Fach- bzw. Funktionsbereichen durchgeführt. Insbesondere wenn BI als reines IT-Thema verstanden wird, werden die Wirkungen nicht umfassend analysiert. Gleiches gibt aber auch, wenn BI nur von einzelnen Abteilungen eingeführt wird. Dann bleiben die Synergien einer Plattformentscheidung unberücksichtigt. Somit sollte ein Projekt entsprechend hoch in der Unternehmenshierarchie aufgehängt werden. So kann der entsprechende Weitblick bei der Beurteilung gewährleistet werden.

Tabelle 2: Gegenüberstellung zweier Alternativen
Eine Fokussierung auf die Effizienzsteigerung ist in der Regel einigermaßen quantifizierbar. Hierzu ist es allerdings notwendig, dass die einzelnen Aktivitäten eines bestehenden Prozesses heruntergebrochen werden und entsprechende Zeiteinschätzungen bereits vorhanden sind. Die Tabelle 1 zeigt ein solches Schema für einen Planungsprozess.
Empfehlenswert ist es, zwischen analytischen und mechanischen Tätigkeiten zu unterscheiden. Unter mechanischen Tätigkeiten fällt zum Beispiel das Einsammeln von dezentral ausgefüllten Planungsblättern. Die Kontrolle der Vollständigkeit ist ein weiteres Beispiel. Hingegen sind analytische Tätigkeiten Aufgaben wie Bestimmen der Umfeldparameter, Identifizierung von Engpässen in der Planung usw. Der Reduzierung von mechanischen Tätigkeiten sollte die höhere Priorität eingeräumt werden.
Die Prozesszeiten sollten über eine Zeitaufschreibung erfasst werden. Schwieriger ist die Abschätzung des Einsparungspotentials. Die Aussagen des Anbieters dürften hier eher zu optimistisch ausfallen. Hier ist zu empfehlen, mit dem Anbieter zusammen die Liste durchzugehen, sich den Ansatz erläutern zu lassen und dann aufgrund der eigenen Erfahrung mit dem Prozess zu einer eigenen Einschätzung zu kommen.
Damit sind allerdings nur die Effizienzaspekte hinreichend erfasst. Die Effektivitätsverbesserungen wie eine gesteigerte Transparenz werden nicht berücksichtigt. Hier wird gelegentlich vorgeschlagen, den Nutzen in Opportunitätskosten zu transformieren. Es müsste also die Frage gestellt werden, wie der Aufwand wäre, das gleiche Ergebnis mit bestehenden Mitteln zu erreichen. Es ist davon auszugehen, dass eine ungefähre Vorstellung darüber besteht, da die bestehenden Werkzeuge in der Regel recht gut beherrscht werden und insofern der zusätzliche Aufwand ganz gut eingeschätzt werden kann.
Mögliche Transformationen sind:
• Eine höhere Datenqualität könnte in erhöhte Kosten der Fehlersuche und Kosten für zusätzliche Validierungen transformiert werden.
• Eine verbesserte Koordination kann auch durch intensiveren Austausch von Informationen erreicht werden.
Problematisch sind dabei Zeitaspekte. BI/CPM-Systeme wirken sich in der Regel auch auf die beschleunigte Informationsversorgung aus. Wie hoch der Wert von „frischen“Informationen ist, ist i.d.R. schwer zu ermitteln.
Kritisch dürften die regelmäßig zu hohen Opportunitätskosten sein. Denn es ist auch davon auszugehen, dass der Grund, weswegen die neuen Analysen in der Vergangenheit nicht durchgeführt wurden, darin liegt, dass sie nicht wirtschaftlich durchführbar gewesen sind. Der Einbezug von theoretischen Opportunitätskosten vergleicht damit unrealistische, weil mit bestehenden Werkzeugen nicht wirtschaftlich erbringbare Leistungen. Insofern hilft die geschilderte Transformation auch nur bedingt weiter.
Eine weitere Alternative ist eine What-If-Betrachtung über einen Zeitraum in der Vergangenheit (also eher „was wäre gewesen, wenn…). Wie wären Entscheidungen gefallen und was wären die Konsequenzen, wenn Informationen früher bereitgestanden hätten. Was sind die Kosten, die durch eine unentdeckte Schwachstelle enstanden sind? Auch eine Kreditbeurteilung durch Kreditinstitute könnte in diesem Licht betrachtet werden: So titelt das Handelsblatt am 14.10.2004 „Fast Close –die beschleunigte Vorlage des Jahresabschlusses bringt erhebliche Vorteile bei der Kreditvergabe“[7]. Hier ist der Aufwand, der in eine solche Analyse gesteckt werden kann, der begrenzende Faktor.
Quantifizierung
Wenn die Datenbeschaffungsprobleme erst mal gelöst werden, ist die Berechnung keine große Herausforderung mehr. Hier kommen die klassischen Ansätze der Investitionslehre zum tragen. Es wird empfohlen, auf dynamische Methoden zurückzugreifen, da ein mehrjähriger Zeithorizont zu betrachten ist.
Als Berechnungsmethode kommt häufig ein dynamischer ROI-Ansatz zum Einsatz. Danach werden die periodischen Deckungsbeiträge abgezinst und durch die Initialinvestition dividiert. Offen bleibt es dabei, ob es sich um Zahlungen oder Erlöse/Kosten handelt. Formal richtig ist ohne Frage der Ansatz von Zahlungsgrößen. Bei der Betrachtung diverser Kalkulationsbeispiele fällt auf, dass die Zuordnung von Aufwendungen zu den Initialausgaben / laufenden Ausgaben nicht einheitlich gehandhabt wird.
Die Frage ist aber auch, wie weit der Bewertungshorizont gewählt werden sollte. Die aus der Shareholder-Value-Berechnung verbreiteten Residualgrößen werden in keinem der gesichteten Beispiele verwendet. Dies ist insofern plausibel, da die Veränderungen in diesem Bereich so großsind, dass Berechnungen mit einem Horizont größer drei Jahren kaum aussagekräftig sind.
Allerdings ist die ROI ein nicht unproblematisches Beurteilungsverfahren. Obwohl der Einsatz des OLAP-Werkzeuges im Beispiel (Tabelle 1) einen höheren ROI bringt, ist der Kapitalwert niedriger. Unter Vernachlässigung weiterer „weicher“Faktoren würde die ROI-Methode hier zu einer falschen Entscheidung führen. Der Kapitalwert wäre in diesem Beispiel die wichtige Größe. Der gleiche Sachverhalt kann auch auftreten, wenn zwischen Miete (Periodisierung der Lizenzkosten) und Kauf (Aktivierung der Lizenzkosten) unterschieden werden kann. Durch das Umlegen der Investitionssumme auf die laufenden Kosten wird der Nenner der ROI-Formel reduziert.
Eine solche Kalkulation lässt sich relativ einfach auch zu einer Sensitivitätsanalyse ausbauen. Die Sensitivitätsanalyse soll die Veränderung der Zielgröße verdeutlichen, wenn sich ein oder mehrere Parameter ändern. Problematisch ist, dass die Schwankungsbreiten nicht einfach zu bestimmen ist.
Allerdings ergibt sich auch längerfristiger Betrachtung die Notwendigkeit, sich Gedanken über den inhaltlichen Umfang der Wirtschaftlichkeitsbetrachtung zu machen. Ist die Gesamte BI-Strategie zu bewerten oder auch jedes Einzelprojekt? Im letzteren Fall ergibt sich das Problem, dass die Erstinvestitionen tendenziell höher sind. Die Gefahr besteht, dass nicht eingestiegen wird, obwohl der ROI aller BI-Aktivitäten positiv ist. Der Lerneffekt muss berücksichtigt werden. Es sollte entsprechend immer eine Grundsatzentscheidung bezüglich einer Plattform getroffen werden. Damit verbunden ist auch das Problem der Potentiale. Wenn eine Plattform angeschafft wird, geht es auch darum, in Zukunft schneller auf neue Anforderungen reagieren können.
Zusammenfassung
Ein Methodenapparat der Wirtschaftlichkeitsberechnung ist vorhanden, schließlich müssen IT-Projekte nicht erst seit kurzem gerechtfertigt werden. BI ist allerdings anders als andere Projekte, da Führungsentscheidungen unterstützt werden sollen, deren Nutzen sich schwerer erschließt als beispielsweise der einer Finanzbuchhaltung. Hier wird häufig mit Strategierelevanz argumentiert. Die Frage der Strategierelevanz lässt sich allerdings kaum bewerten und muss im unternemensindividuellem Umfeld getroffen werden.
Trotz allen Strategiebezeugungen, die Effizienz sollte immer ein Kriterium sein. Vergleichsrechnungen sollten für Alternativen aufgestellt werden. Auch bei der Umsetzung sind Fehlentwicklungen frühzeitig zu korrigieren. Und auch wenn es zunächst nur die Kosten sind, die einigermaßen zuverlässig geschätzt werden können, so kann der Einführungsprozess doch besser gesteuert werden.
Literatur
[:de][1] CIO Magazin (Hrsg.): Die Kostenfalle, 2007, im Internet unter: http://www.cio.de/index.cfm?webcode=834560, Zugriff am 09.06.2007.[2] The Hackett Group (Hrsg.): Planning on the Move! Study on Budgeting and Mid-Term Planning Practices and Trends in Europe, o. O. 2005.
[3] Schmidt, W.: Was kosten Kennzahlen? Vortrag auf dem Kongress Controlling Innovation Berlin, 6.9.2003, Berlin 2003
[4] Computerwoche (Hrsg.): Gartner: BI braucht einen Masterplan, in: http://www.computerwoche.de/zone/business_intelligence/572388/index2.html
[5] DM Review (Hrsg.): Answerthink Introduces Quick Start Business Intelligence Solution Driven by Best Practices, im Internet unter: http://www.dmreview.com/article_sub.cfm?articleId=6729
[6] Hackett Best Practice (Hrsg.): Book of Numbers 2006: World-Class Enterprise Performance Management: 2006 Best Practices and Performance Metrics, o. O. 2008
[7] Handelsblatt vom 14.10.2004[:en][1] CIO Magazin (Hrsg.): Die Kostenfalle, 2007, im Internet unter: http://www.cio.de/index.cfm?webcode=834560, Zugriff am 09.06.2007.
[2] The Hackett Group (Hrsg.): Planning on the Move! Study on Budgeting and Mid-Term Planning Practices and Trends in Europe, o. O. 2005.
[3] Schmidt, W.: Was kosten Kennzahlen? Vortrag auf dem Kongress Controlling Innovation Berlin, 6.9.2003, Berlin 2003
[4] Computerwoche (Hrsg.): Gartner: BI braucht einen Masterplan, in: http://www.computerwoche.de/zone/business_intelligence/572388/index2.html
[5] DM Review (Hrsg.): Answerthink Introduces Quick Start Business Intelligence Solution Driven by Best Practices, im Internet unter: http://www.dmreview.com/article_sub.cfm?articleId=6729
[6] Hackett Best Practice (Hrsg.): Book of Numbers 2006: World-Class Enterprise Performance Management: 2006 Best Practices and Performance Metrics, o. O. 2008
[7] Handelsblatt vom 14.10.2004
[:]
Das könnte Sie auch interessieren